Domain delkredereprovision.de kaufen?
Wir ziehen mit dem Projekt
delkredereprovision.de um.
Sind Sie am Kauf der Domain
delkredereprovision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain delkredereprovision.de kaufen?
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **
Ähnliche Suchbegriffe für KLEAR
Top-Angebote
Produkte zum Begriff KLEAR:
-
VehiclePro Klear!Glow RM 894 10 lVehiclePro Klear!Glow RM 894 von Kärcher ist eine hochkonzentrierte, extrem sparsam dosierbare und VDA-konforme Wachspflege für Pkw und Nfz zum Einsatz in Fahrzeug- und SB-Waschanlagen. Das wirkungsvolle Wachs erzeugt eine hochglänzende Konservierung, die den Lack für bis zu 8 Folgewäschen vor schädigenden Umwelteinflüssen schützt. Die spezielle Formulierung bewirkt dabei eine Oberflächenmodifikation, die eine bessere Lichtreflexion und damit eine dauerhaft hochglänzende Pflegeschicht ermöglicht. Dazu sorgt das Wachs durch hydrophobe Effekte für hervorragende Trocknungsergebnisse und steht mit einer Ergiebigkeit von rund 100 Pkw pro Liter auch für höchste Wirtschaftlichkeit.106,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klear Vu Anti-Rutsch Omega Schaukelstuhl Kissen Set Sitz- und Rückenpolster 2-teilig IndigoKlear Vu Anti-Rutsch Omega Schaukelstuhl Kissen Set Sitz- und Rückenpolster 2-teilig Indigo. Rutschfeste Unterseite - kommt mit unserem charakteristischen Gripper Boden, der das Pad an Ort und Stelle hält; Dieses Set hat zwei Kissen, ein (1) U-förmiges, abgerundetes quadratisches (unten) Kissen und ein (1) rechteckiges (hinten). Vielseitig einsetzbar – gefüllt mit unserem einzigartigen CloudFill, der weich, federnd ist und Stühle für längere Sitzzeiten angenehmer macht. Verwenden Sie es als zusätzliche Polsterung für Ihre Büro- oder Esszimmerstühle oder als Gleiter-Wippen-Ersatzkissen. Hochwertige Haptik – die Schaukelstuhlpolster haben Plüschstoff, wodurch sie weich und schön strukturiert sind, um sicherzustellen, dass Ihr Holzstuhl nicht nur in einen bequemen Sitz verwandelt wird, sondern auch die Innenausstattung Ihres schönen Hauses aufwertet. Zuverlässiges Design – die Gleiterkissen messen 43,2 cm L x 43,2 cm B für den Sitz, während die Rückenlehne 53,3 cm L x 43,2 cm B misst. Beide Kissen sind 7,6 cm dick, was genau die richtige Menge an Gemütlichkeit gibt, damit Sie den ganzen Tag entspannen können. Gefüllt und gefertigt in den USA – Diese Kissen für Schaukelstühle sind aus Global/USA Materialien hergestellt und werden in den USA gefüllt. Der Bezug besteht aus 66% Polypropylen/34% Polyester-Mischgewebe, das langlebig und leicht ist. Zum Reinigen abwischen. Farbe:Einfarbiges Indigo143,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **


Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
Top-Angebote
Produkte zum Begriff KLEAR:
-
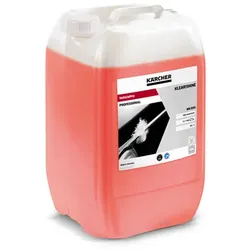
RM 895** 20L Klear!ShineVehiclePro Klear!Shine RM 895 ist die Highend-Wachspflege mit Langzeitschutz von Kärcher. Entwickelt zur Anwendung in Pkw-Waschanlagen und mit bis zu 125 Fahrzeugen pro Liter Konzentrat extrem ergiebig, erfüllt das Wachs auch höchste Ansprüche. Es erzeugt ein perfektes Oberflächen-Finish mit einem beeindruckenden Glanzeffekt - unabhängig davon, ob hartes oder weiches Wasser zum Einsatz kommt und ohne dabei Rückstände auf Fahrzeugscheiben zu hinterlassen. Die hochglänzende Konservierung schützt den Lack für bis zu 8 Folgewäschen, sorgt für einen langanhaltenden Abperleffekt auf der Lackoberfläche und sorgt somit für ein hervorragendes Trocknungsergebnis und ist selbstverständlich VDA-konform.362,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VehiclePro Klear!Glow RM 894 10 lVehiclePro Klear!Glow RM 894 von Kärcher ist eine hochkonzentrierte, extrem sparsam dosierbare und VDA-konforme Wachspflege für Pkw und Nfz zum Einsatz in Fahrzeug- und SB-Waschanlagen. Das wirkungsvolle Wachs erzeugt eine hochglänzende Konservierung, die den Lack für bis zu 8 Folgewäschen vor schädigenden Umwelteinflüssen schützt. Die spezielle Formulierung bewirkt dabei eine Oberflächenmodifikation, die eine bessere Lichtreflexion und damit eine dauerhaft hochglänzende Pflegeschicht ermöglicht. Dazu sorgt das Wachs durch hydrophobe Effekte für hervorragende Trocknungsergebnisse und steht mit einer Ergiebigkeit von rund 100 Pkw pro Liter auch für höchste Wirtschaftlichkeit.106,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
-
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
Ähnliche Suchbegriffe für KLEAR
-
Klear Vu Anti-Rutsch Omega Schaukelstuhl Kissen Set Sitz- und Rückenpolster 2-teilig IndigoKlear Vu Anti-Rutsch Omega Schaukelstuhl Kissen Set Sitz- und Rückenpolster 2-teilig Indigo. Rutschfeste Unterseite - kommt mit unserem charakteristischen Gripper Boden, der das Pad an Ort und Stelle hält; Dieses Set hat zwei Kissen, ein (1) U-förmiges, abgerundetes quadratisches (unten) Kissen und ein (1) rechteckiges (hinten). Vielseitig einsetzbar – gefüllt mit unserem einzigartigen CloudFill, der weich, federnd ist und Stühle für längere Sitzzeiten angenehmer macht. Verwenden Sie es als zusätzliche Polsterung für Ihre Büro- oder Esszimmerstühle oder als Gleiter-Wippen-Ersatzkissen. Hochwertige Haptik – die Schaukelstuhlpolster haben Plüschstoff, wodurch sie weich und schön strukturiert sind, um sicherzustellen, dass Ihr Holzstuhl nicht nur in einen bequemen Sitz verwandelt wird, sondern auch die Innenausstattung Ihres schönen Hauses aufwertet. Zuverlässiges Design – die Gleiterkissen messen 43,2 cm L x 43,2 cm B für den Sitz, während die Rückenlehne 53,3 cm L x 43,2 cm B misst. Beide Kissen sind 7,6 cm dick, was genau die richtige Menge an Gemütlichkeit gibt, damit Sie den ganzen Tag entspannen können. Gefüllt und gefertigt in den USA – Diese Kissen für Schaukelstühle sind aus Global/USA Materialien hergestellt und werden in den USA gefüllt. Der Bezug besteht aus 66% Polypropylen/34% Polyester-Mischgewebe, das langlebig und leicht ist. Zum Reinigen abwischen. Farbe:Einfarbiges Indigo143,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **
-
Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
-
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.