Domain delkredereprovision.de kaufen?
Wir ziehen mit dem Projekt
delkredereprovision.de um.
Sind Sie am Kauf der Domain
delkredereprovision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain delkredereprovision.de kaufen?
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **

Ähnliche Suchbegriffe für Toubkal
Top-Angebote
Produkte zum Begriff Toubkal:
-
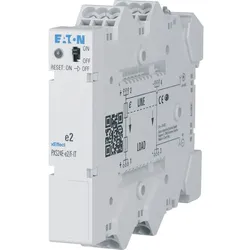
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **

Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
Top-Angebote
Produkte zum Begriff Toubkal:
-
WECONhome Teppich Toubkal WH-5968-070 beige 80x150Kuschelweich wie ein Fell nur viiiiel robuster: Dieser hochwertige Webteppich von WECON home überzeugt durch lässiges Understatement. Mit seinen dezenten Naturtönen passt er sich jedem Wohnstil an und sorgt doch für die gute Grundlage schönen Wohnens. 50 mm hoch ist der flauschige Flor aus hochwertiger Kunstfaser, supergemütlich und dabei so robust, dass er, ob Kindergeburtstag oder Hausparty, so einiges aushält. Erhältlich in drei Farben und sechs Größen. Hergestellt in der Türkei. Gewicht: 2.800 g pro Quadratmeter. Aus 100 % Polyester. Zertifiziert nach Ökotex Standard 100. Eine rutschhemmende Unterlage wird empfohlen.89,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Ternua Toubkal dark stone (7566) S 1644090-7566-SDas Herren-Kapuzensweatshirt Toubkal von Ternua ist die perfekte Wahl für all jene, die Komfort und Vielseitigkeit in ihrem Alltag und bei Freizeitaktivitäten wie Bouldern und Klettern schätzen. Gefertigt aus einer Mischung von Baumwolle und Elasthan, bietet dieses Sweatshirt eine hervorragende Bewegungsfreiheit. Die atmungsaktive Eigenschaft des Gewebes sorgt dafür, dass der Schweiß effektiv nach außen transportiert wird, was die Regulierung der Körpertemperatur unterstützt und auch bei intensiven Aktivitäten für ein angenehmes Tragegefühl sorgt. Das Toubkal Sweatshirt ist leicht und somit ideal für unterwegs, da es sich einfach transportieren lässt. Die elastischen Eigenschaften des Stoffes bieten zusätzlich einen hohen Tragekomfort und maximale Bewegungsfreiheit, sei es beim Sport oder im Alltag. Praktisch und funktionell ausgestattet, verfügt das Sweatshirt über einen Halsausschnitt, Taillenbund und Ärmelbündchen mit Gummiband sowie Ärmelbündchen mit Daumenlöchern, die für einen perfekten Sitz sorgen. Zwei Eingrifftaschen vorne bieten zusätzlichen Stauraum und runden das Design ab. Mit dem Toubkal Sweatshirt sind Sie bestens gerüstet für alle Aktivitäten, die Ihren Tag bereichern. Egal ob beim Klettern an der Felswand oder beim entspannten Spaziergang durch den Park, dieses Kleidungsstück ist ein zuverlässiger Begleiter, der sowohl Stil als auch Funktionalität vereint. Produktdetails Gemacht für: Herren Optimal für: Bouldern Klettern Alltag Freizeit Kapuze: ja Ärmel: Daumenschlaufe an den Ärmeln Passform: Regular Features: Atmungsaktiv Atmungsaktiv: Mit einem Gewebe, das die Regulierung der Körpertemperatur unterstützt, indem der Schweiß nach außen transportiert wird. Leicht: Kleidungsstück mit geringem Gewicht, das für zusätzlichen Tragekomfort sorgt und sich leicht transportieren lässt. Elastisch: Elastisches Kleidungsstück, das Tragekomfort und eine hohe Bewegungsfreiheit bietet. Materialien: Baumwolle, Elasthan75,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
-
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
Ähnliche Suchbegriffe für Toubkal
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WECONhome Teppich Toubkal WH-5968-060 weiß 160x225Kuschelweich wie ein Fell nur viiiiel robuster: Dieser hochwertige Webteppich von WECON home überzeugt durch lässiges Understatement. Mit seinen dezenten Naturtönen passt er sich jedem Wohnstil an und sorgt doch für die gute Grundlage schönen Wohnens. 50 mm hoch ist der flauschige Flor aus hochwertiger Kunstfaser, supergemütlich und dabei so robust, dass er, ob Kindergeburtstag oder Hausparty, so einiges aushält. Erhältlich in drei Farben und sechs Größen. Hergestellt in der Türkei. Gewicht: 2.800 g pro Quadratmeter. Aus 100 % Polyester. Zertifiziert nach Ökotex Standard 100. Eine rutschhemmende Unterlage wird empfohlen.269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WECONhome Teppich Toubkal WH-5968-060 weiß 200x290Kuschelweich wie ein Fell nur viiiiel robuster: Dieser hochwertige Webteppich von WECON home überzeugt durch lässiges Understatement. Mit seinen dezenten Naturtönen passt er sich jedem Wohnstil an und sorgt doch für die gute Grundlage schönen Wohnens. 50 mm hoch ist der flauschige Flor aus hochwertiger Kunstfaser, supergemütlich und dabei so robust, dass er, ob Kindergeburtstag oder Hausparty, so einiges aushält. Erhältlich in drei Farben und sechs Größen. Hergestellt in der Türkei. Gewicht: 2.800 g pro Quadratmeter. Aus 100 % Polyester. Zertifiziert nach Ökotex Standard 100. Eine rutschhemmende Unterlage wird empfohlen.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **
-
Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
-
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.