Domain delkredereprovision.de kaufen?
Wir ziehen mit dem Projekt
delkredereprovision.de um.
Sind Sie am Kauf der Domain
delkredereprovision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain delkredereprovision.de kaufen?
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **

Ähnliche Suchbegriffe für Braking
Top-Angebote
Produkte zum Begriff Braking:
-
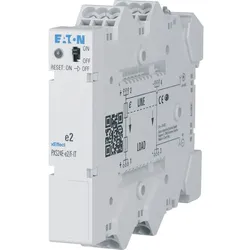
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **

Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
Top-Angebote
Produkte zum Begriff Braking:
-
BRAKING Bremsscheibe 6-Loch S3 Batfly | 180 mmBRAKING Bremsscheibe 6-Loch S3 Batfly | 180 mm Mit dieser robusten Bremsscheibe aus Edelstahl kommst Du in jeder Fahrsituation sicher zum Stehen. Sie ist problemlos mit allen gängigen Belägen nutzbar und zeichnet sich durch eine geringe Geräuschentwicklung aus. Das wellenförmige Design spart Gewicht und generiert eine hohe Selbstreinigungsfähigkeit. Wechselnde schwarze Rillen auf dem Reibring geben nicht nur eine besondere Optik, sie dienen vor allem der besseren Belüftung und verhindern frühzeitiges Fading. Sollte es auf langen Abfahrten doch zu einer Überhitzung kommen, kann sich die Scheibe durch die semi-schwimmende Lagerung ausdehnen, ohne dass sie sich verzieht und Schaden nimmt. Im Lieferumfang sind bereits Befestigungsschrauben enthaltenen. Sollten Deine Naben Center Lock Aufnahmen besitzen, musst Du einen originalen BRAKING Adapter nutzen. technische Daten: Material Bremsfläche: Edelstahl Material Spider: Edelstahl Ausführung: einteilig, semi-schwimmend Scheibenaufnahme: 6-Loch Durchmesser: 180 mm Dicke: 1,9 mm Reibringbreite: 13 mm (wellenförmig) empfohlene Bremsbeläge: alle handelsüblichen Beläge Technologie/Features: schmutzabweisendes Design, semi-schwimmend Farbe: silber Gewicht laut Hersteller: 142g Gewicht selbst gewogen: 149g (ohne Schrauben) Lieferumfang: 1x BRAKING Bremsscheibe 6-Loch S3 Batfly | 180 mm 6x Befestigungsschrauben45,00 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
ASHIMA Bremsschuhe Sheer Braking Perfection für Carbonfelgen | schwarASHIMA Bremsschuhe Sheer Braking Perfection für Carbonfelgen | schwarz Die perfekte Gummimischung für Carbon Felgen. Das filigrane Sheer Braking Perfection-Design ermöglicht eine ultraleichte Bauweise des Bremsschuhes, sodass das Gewicht eines Bremskörpers mit Belag und Edelstahlschraube gerade einmal 15,5g beträgt. Zusätzlich sorgt die Form des Bremsschuhes für eine optimierte Luftzirkulation um den Bremsbelag und trägt damit zu dessen Kühlung bei. technische Daten: Material Bremsschuh: Aluminium Material Bremsbelag: Gummimischung Kompatibilität Bremskörper: Shimano Road, SRAM RED/Force Kompatibilität Felgenflanke: Carbon Farbe: schwarz Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 29g Lieferumfang: 1x Paar Bremsschuhe Ashima Sheer Braking Perfection | schwarz inkl. Belägen und Befestigungsmaterial17,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
-
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
Ähnliche Suchbegriffe für Braking
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **
-
Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
-
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.