Domain delkredereprovision.de kaufen?
Wir ziehen mit dem Projekt
delkredereprovision.de um.
Sind Sie am Kauf der Domain
delkredereprovision.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain delkredereprovision.de kaufen?
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **


Ähnliche Suchbegriffe für Uniforms
Top-Angebote
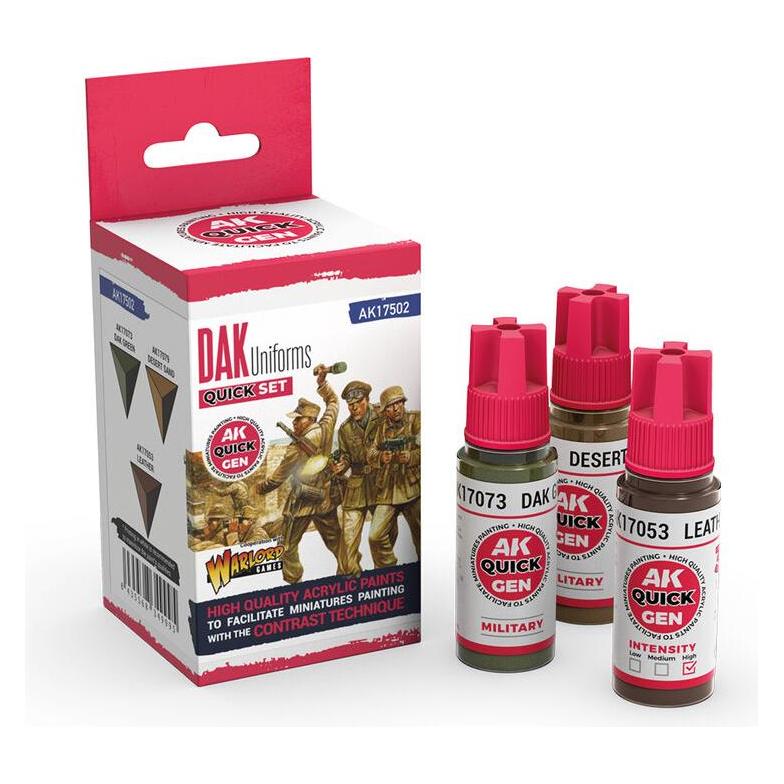
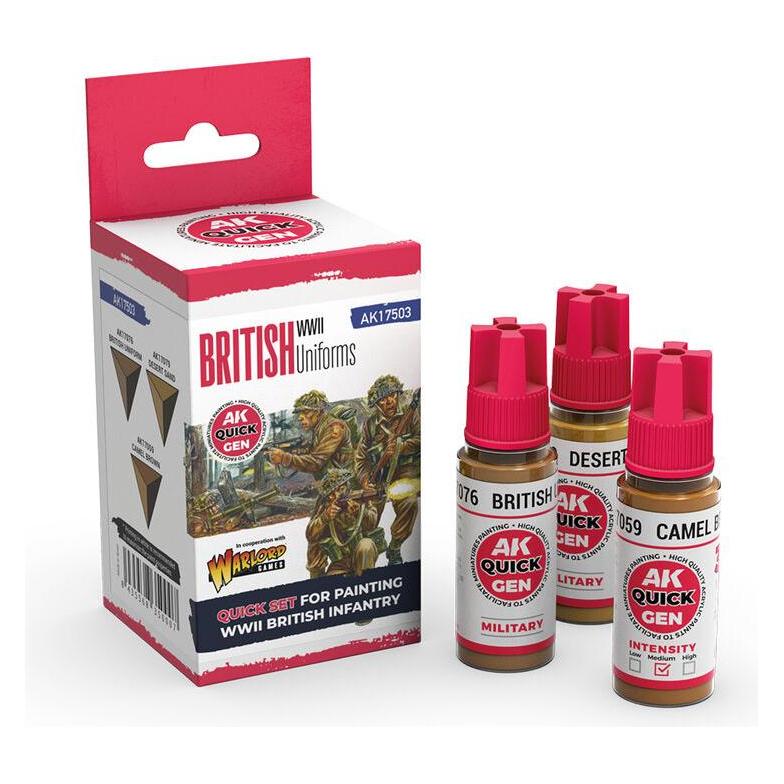
Produkte zum Begriff Uniforms:
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **
Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
Top-Angebote
Produkte zum Begriff Uniforms:
-
AK Splittertarnmuster UniformsSplittertarnmuster Uniforms von AK-Interactive Splittertarnmuster Uniforms Die Farbtöne dieses Sets wurden für die Bemalung von Figuren ausgewählt, die mit der Tarnuniform vom Typ Splittertarnmuster bekleidet sind. Diese Uniformen wurden von Soldaten der regulären Armee (Wehrmacht), Luftwaffe -Fallschirmjäger- und anderen Truppen während des Zweiten Weltkriegs verwendet. In dem Set finden Sie die Grundfarben für 3 Varianten der Basis und die Flecken/Regenzeichen. Diese Kleidungsstücke können je nach Abnutzung, Alter und Fabrik, die das Kleidungsstück hergestellt hat, unterschiedliche Farbtöne haben. **Dieses Set enthält:** - AK11414 Splittermuster Base. - AK11016 Splittermuster Base Opt.2 (Grey-Green). - AK11033 Splittermuster Base Opt.3 (Dark Sand). - AK11415 Splittermuster Green Spots. - AK11419 Splittermuster Brown Spots (Waffen Red Brown). - AK11158 Splittermuster Rainmarks (Reflective Green).15,64 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
AK WWI German UniformsWWI German Uniforms von AK-Interactive WWI German Uniforms Die Farbtöne dieses Sets sind für die Bemalung von Figuren mit deutschen Uniformen des Ersten Weltkriegs ausgewählt worden. In diesem Set finden Sie die Grundfarbe, Schatten und Licht zum Bemalen der charakteristischen feldgrauen Uniform, die von diesen Truppen verwendet wurde. Außerdem finden Sie hier die Farbtöne für die typischen Helme des Ersten Weltkriegs. **Dieses Set enthält:** - AK11153 Extra Dark Green (Shadow). - AK11133 Dark Green Grey (Base). - AK11135 Faded Green (Lights). - AK11104 Saddle Brown. - AK11040 Sahara Yellow. - AK11026 Tenebrous Grey.15,64 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist bei einer Bonitätsprüfung zu beachten, um das Kreditrisiko zu minimieren?
Bei einer Bonitätsprüfung sollte die Kreditwürdigkeit des Kreditnehmers genau überprüft werden, um das Ausfallrisiko zu minimieren. Es ist wichtig, die finanzielle Situation, die Zahlungshistorie und die Sicherheiten des Kreditnehmers zu analysieren. Zudem sollten auch externe Datenquellen wie die Schufa oder andere Auskunfteien zur Bewertung der Bonität herangezogen werden. **
-
Was sind verschiedene Formen der Sicherheitsleistung und wie können sie zur Absicherung von Verpflichtungen eingesetzt werden?
Verschiedene Formen der Sicherheitsleistung sind z.B. Kautionen, Bürgschaften oder Pfandrechte. Sie dienen dazu, Verpflichtungen abzusichern, indem sie im Falle eines Zahlungsausfalls als finanzielle Sicherheit dienen. Durch die Hinterlegung einer Sicherheitsleistung können Gläubiger sicherstellen, dass sie im Falle eines Vertragsbruchs oder Zahlungsausfalls entschädigt werden. **
-
Wie können Unternehmen das Ausfallrisiko ihrer Geschäftspartner minimieren und welche Maßnahmen gibt es zur Absicherung gegen Zahlungsausfälle?
Unternehmen können das Ausfallrisiko ihrer Geschäftspartner minimieren, indem sie Bonitätsprüfungen durchführen, Referenzen einholen und Verträge mit klaren Zahlungsbedingungen abschließen. Zur Absicherung gegen Zahlungsausfälle können sie Kreditversicherungen abschließen, Sicherheiten wie Bürgschaften oder Pfandrechte vereinbaren und regelmäßige Überwachung der Zahlungshistorie ihrer Geschäftspartner durchführen. Es ist auch ratsam, frühzeitig auf Zahlungsverzögerungen zu reagieren und gegebenenfalls rechtliche Schritte einzuleiten. **
-
Wie kann man die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umsetzen, um das Ausfallrisiko zu minimieren?
Um die Forderungsabsicherung in den Bereichen Finanzen, Recht und Risikomanagement effektiv umzusetzen und das Ausfallrisiko zu minimieren, ist es wichtig, eine gründliche Bonitätsprüfung der Kunden durchzuführen. Zudem sollten klare Zahlungsbedingungen und -fristen festgelegt werden, um Zahlungsausfälle zu vermeiden. Darüber hinaus ist es ratsam, Versicherungen oder Bürgschaften in Betracht zu ziehen, um sich gegen das Risiko von Zahlungsausfällen abzusichern. Schließlich ist eine regelmäßige Überwachung der offenen Forderungen und ein konsequentes Mahnwesen entscheidend, um frühzeitig auf Zahlungsschwierigkeiten zu reagieren und das Ausfallrisiko zu minimieren. **
Ähnliche Suchbegriffe für Uniforms
-
Wie beeinflusst das Kreditrisiko die Entscheidungen von Banken, Investoren und Kreditgebern in Bezug auf die Kreditvergabe und das Risikomanagement?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken, Investoren und Kreditgebern, indem es ihre Bereitschaft zur Kreditvergabe beeinflusst. Je höher das Kreditrisiko eines Kreditnehmers ist, desto wahrscheinlicher ist es, dass die Kreditgeber höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Banken und Investoren müssen daher strenge Risikomanagementverfahren implementieren, um das Kreditrisiko zu minimieren und ihre Investitionen zu schützen. Dies kann die Verwendung von Kredit-Scores, Sicherheiten und anderen Risikominderungsstrategien umfassen. Letztendlich kann das Kreditrisiko die Rentabilität und Stabilität von Banken, Investoren und Kreditgebern erheblich beeinflussen. **
-
Inwiefern beeinflusst die Rechtspraxis die Geschäftsentscheidungen von Unternehmen in Bezug auf Verträge, Haftung und Risikomanagement?
Die Rechtspraxis beeinflusst die Geschäftsentscheidungen von Unternehmen, da sie die rechtlichen Rahmenbedingungen für Verträge, Haftung und Risikomanagement festlegt. Unternehmen müssen sicherstellen, dass ihre Verträge den gesetzlichen Anforderungen entsprechen und Haftungsrisiken minimieren. Zudem müssen sie die aktuellen rechtlichen Entwicklungen im Auge behalten, um ihre Geschäftsentscheidungen entsprechend anzupassen. Eine effektive Rechtspraxis kann Unternehmen dabei unterstützen, Risiken zu identifizieren, zu bewerten und zu managen, um rechtliche Konflikte zu vermeiden und langfristigen Erfolg zu gewährleisten. **
-
Welche Arten von Sicherheitsleistungen können zur Absicherung von Verbindlichkeiten verwendet werden? Und welche Voraussetzungen müssen erfüllt sein, um eine Sicherheitsleistung einzufordern?
Als Sicherheitsleistungen können Bürgschaften, Pfandrechte oder Sicherungsübereignungen eingesetzt werden. Um eine Sicherheitsleistung einzufordern, muss eine Verbindlichkeit begründet sein, die Sicherheit muss wirksam vereinbart und die Verpflichtung des Schuldners muss fällig sein. **
-
Welche Maßnahmen können Banken ergreifen, um das Kreditrisiko zu minimieren, und wie können sie sich auf die finanzielle Stabilität und das Risikomanagement auswirken?
Banken können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Des Weiteren können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Ausfallrisiko zu verringern. Diese Maßnahmen können dazu beitragen, die finanzielle Stabilität der Bank zu stärken und das Risikomanagement zu verbessern, indem sie die Wahrscheinlichkeit von Kreditausfällen reduzieren und die Kapitalausstattung der Bank schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.